Bức tranh đang thay đổi nhanh hơn nhiều người nghĩ
Ngành thép Việt Nam bước vào năm 2026 với một loạt tín hiệu đáng chú ý: chính sách siết thép nhập khẩu, giá thép bắt đầu phục hồi và đặc biệt là sự xuất hiện của những dự án công suất lớn. Trong bức tranh đó, Hòa Phát (HPG) nổi lên như doanh nghiệp có khả năng tận dụng đồng thời cả ba yếu tố này.
Chính sách chống lẩn tránh: “bịt lỗ hổng” cạnh tranh giá rẻ
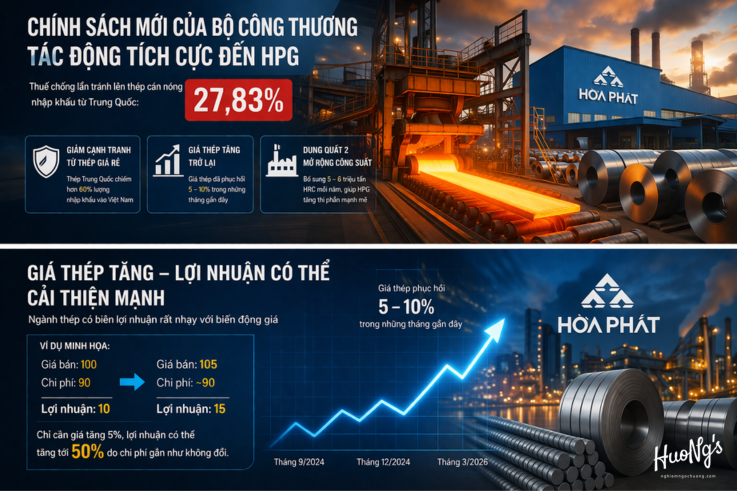
Quyết định áp dụng thuế chống lẩn tránh lên tới 27,83% đối với thép cán nóng từ Trung Quốc của Bộ Công thương đầu tháng 4/2026 không chỉ mang tính kỹ thuật, mà thực chất là một bước đi nhằm đóng lại kênh nhập khẩu giá rẻ.
Trước đó:
- Trung Quốc chiếm hơn 60% lượng thép nhập khẩu vào Việt Nam
- Giá thép nhập thường thấp hơn nội địa 5–10%
Điều này khiến các doanh nghiệp trong nước, bao gồm HPG, phải duy trì mức giá thấp để cạnh tranh. Do vậy, việc siết lại dòng thép “đi đường vòng” sẽ giúp thu hẹp chênh lệch giá, tạo môi trường cạnh tranh công bằng hơn cho nguyên vật liệu nội địa.
Giá thép đang có tín hiệu phục hồi
Một yếu tố quan trọng khác cũng không thể bỏ qua đó là diễn biến giá. Sau giai đoạn suy giảm trong 2023–2024, giá thép đã bắt đầu hồi phục. Trong vài tháng gần đây. Giá thép xây dựng và HRC tăng khoảng 5–10% so với vùng đáy.
Điều này có ý nghĩa lớn với doanh nghiệp thép, bởi:
- Biên lợi nhuận ngành rất nhạy với giá bán
- Chỉ cần giá tăng 3–5%, lợi nhuận có thể cải thiện mạnh
Với HPG, vốn có biên lợi nhuận gộp khoảng 10–15% trong giai đoạn gần đây, việc giá thép phục hồi có thể là yếu tố giúp lợi nhuận bật lại đáng kể.
Dung Quất 2: “lá bài chiến lược” cho giai đoạn tới
Nếu chính sách và giá thép là yếu tố bên ngoài, thì Dung Quất 2 chính là nội lực của HPG. Dự án này dự kiến sẽ bổ sung khoảng 5–6 triệu tấn HRC mỗi năm và giúp nâng tổng công suất HRC của HPG lên mức có thể đáp ứng gần như toàn bộ nhu cầu nội địa
Trong khi đó:
- Nhu cầu HRC tại Việt Nam khoảng 12–13 triệu tấn/năm
- Nguồn cung trong nước vẫn còn thiếu
Khi nhập khẩu bị hạn chế và công suất trong nước tăng lên, điều đó đồng nghĩa với việc HPG có cơ hội mở rộng thị phần một cách tự nhiên, đồng thời giảm phụ thuộc vào nguồn cung bên ngoài.
Ba yếu tố cộng hưởng: không chỉ là câu chuyện ngắn hạn
Điểm đáng chú ý là ba yếu tố này không tồn tại riêng lẻ, mà đang tạo thành một chuỗi tác động:
- Chính sách hỗ trợ nguồn cung nội địa giúp giảm cạnh tranh
- Giá thép điều chỉnh tăng giúp cải thiện biên lợi nhuận
- Tổ hợp dự án Dung Quất 2 giúp gia tăng sản lượng và thị phần đáng kể
Tóm lại, tất cả sự cộng hưởng này giúp HPG tăng doanh thu, cải thiện lợi nhuận và từ đó giúp củng cố vị thế dẫn đầu của thương hiệu vật liệu xây dựng uy tín hàng đầu Việt Nam.
Nhưng vẫn còn những biến số cần theo dõi
Dù bức tranh đang sáng lên, vẫn có một số yếu tố cần cân nhắc:
- Nhu cầu bất động sản: nếu yếu tố này phục hồi chậm, việc tiêu thụ thép sẽ bị ảnh hưởng
- Đầu tư công: là động lực quan trọng nhưng phụ thuộc vào tiến độ giải ngân
- Giá nguyên liệu: quặng sắt hiện quanh 100–120 USD/tấn, vẫn có thể biến động mạnh trong thời gian tới
Kết luận: HPG đang ở “điểm giao” của nhiều yếu tố thuận lợi
Không phải lúc nào thị trường cũng xuất hiện đồng thời những sự hỗ trợ về chính sách, việc giá bán được cải thiện và công suất tiêu thụ mở rộng. Nhưng ở thời điểm hiện tại, rõ ràng có thể thấy HPG đang hội tụ cả ba yếu tố đó. Điều này chắc chắn không đảm bảo cơ hội tăng trưởng nóng ngay lập tức nhưng rõ ràng, HPG đang có nền tảng thuận lợi hơn đáng kể so với giai đoạn trước.